

MENITNEWS.CO.ID — Di balik angka pertumbuhan ekonomi, ada cerita tentang pelaku usaha kecil yang membutuhkan modal untuk mempertahankan usahanya. Ada keluarga yang mulai mengenal layanan keuangan formal.
Ada masyarakat yang belajar membedakan investasi legal dan ilegal. Ada pula pelaku usaha yang mulai melihat teknologi digital bukan sekadar alat transaksi, melainkan pintu menuju pasar yang lebih luas.
Di titik itulah, sektor jasa keuangan memiliki peran yang jauh lebih besar daripada sekadar menghimpun dan menyalurkan dana.
Sektor keuangan merupakan salah satu urat nadi perekonomian. Ketika bekerja dengan sehat, inklusif, berintegritas, dan berkelanjutan, sektor ini dapat menjadi penghubung antara kebutuhan masyarakat, dunia usaha, dan agenda pembangunan nasional.
Di tengah perubahan ekonomi yang semakin cepat, peran pengawasan juga ikut berkembang. Tantangannya bukan hanya memastikan lembaga jasa keuangan berjalan sesuai ketentuan, tetapi juga menjaga kepercayaan masyarakat, mendorong inovasi, memperluas akses pembiayaan, melindungi konsumen, serta memastikan pertumbuhan ekonomi dapat dirasakan lebih luas.
Dalam konteks itulah, Otoritas Jasa Keuangan (OJK) menempatkan pengawasan dan pengembangan sektor jasa keuangan, sebagai bagian dari upaya mendorong pertumbuhan ekonomi nasional.
Dari Pengawasan Menuju Ketahanan
Dalam sebuah sistem ekonomi, ketahanan tidak lahir secara tiba-tiba. Ia dibangun dari regulasi yang memadai, pengawasan yang konsisten, tata kelola yang baik, serta kemampuan industri beradaptasi terhadap perubahan.
Sektor jasa keuangan menghadapi perubahan yang terus bergerak. Digitalisasi mengubah perilaku masyarakat dalam menggunakan layanan keuangan. Model bisnis berkembang. Produk keuangan semakin beragam. Pada saat yang sama, risiko juga ikut berubah bentuk.
Karena itu, pengawasan sektor jasa keuangan membutuhkan pendekatan yang tidak hanya melihat kondisi hari ini, tetapi juga membaca kemungkinan risiko yang muncul pada masa mendatang.
OJK memiliki peran strategis dalam pengaturan, pengawasan, dan pengembangan industri jasa keuangan. Peran tersebut mencakup upaya menjaga stabilitas sektor keuangan, memperkuat tata kelola, serta mendorong industri agar tetap mampu mendukung aktivitas ekonomi.
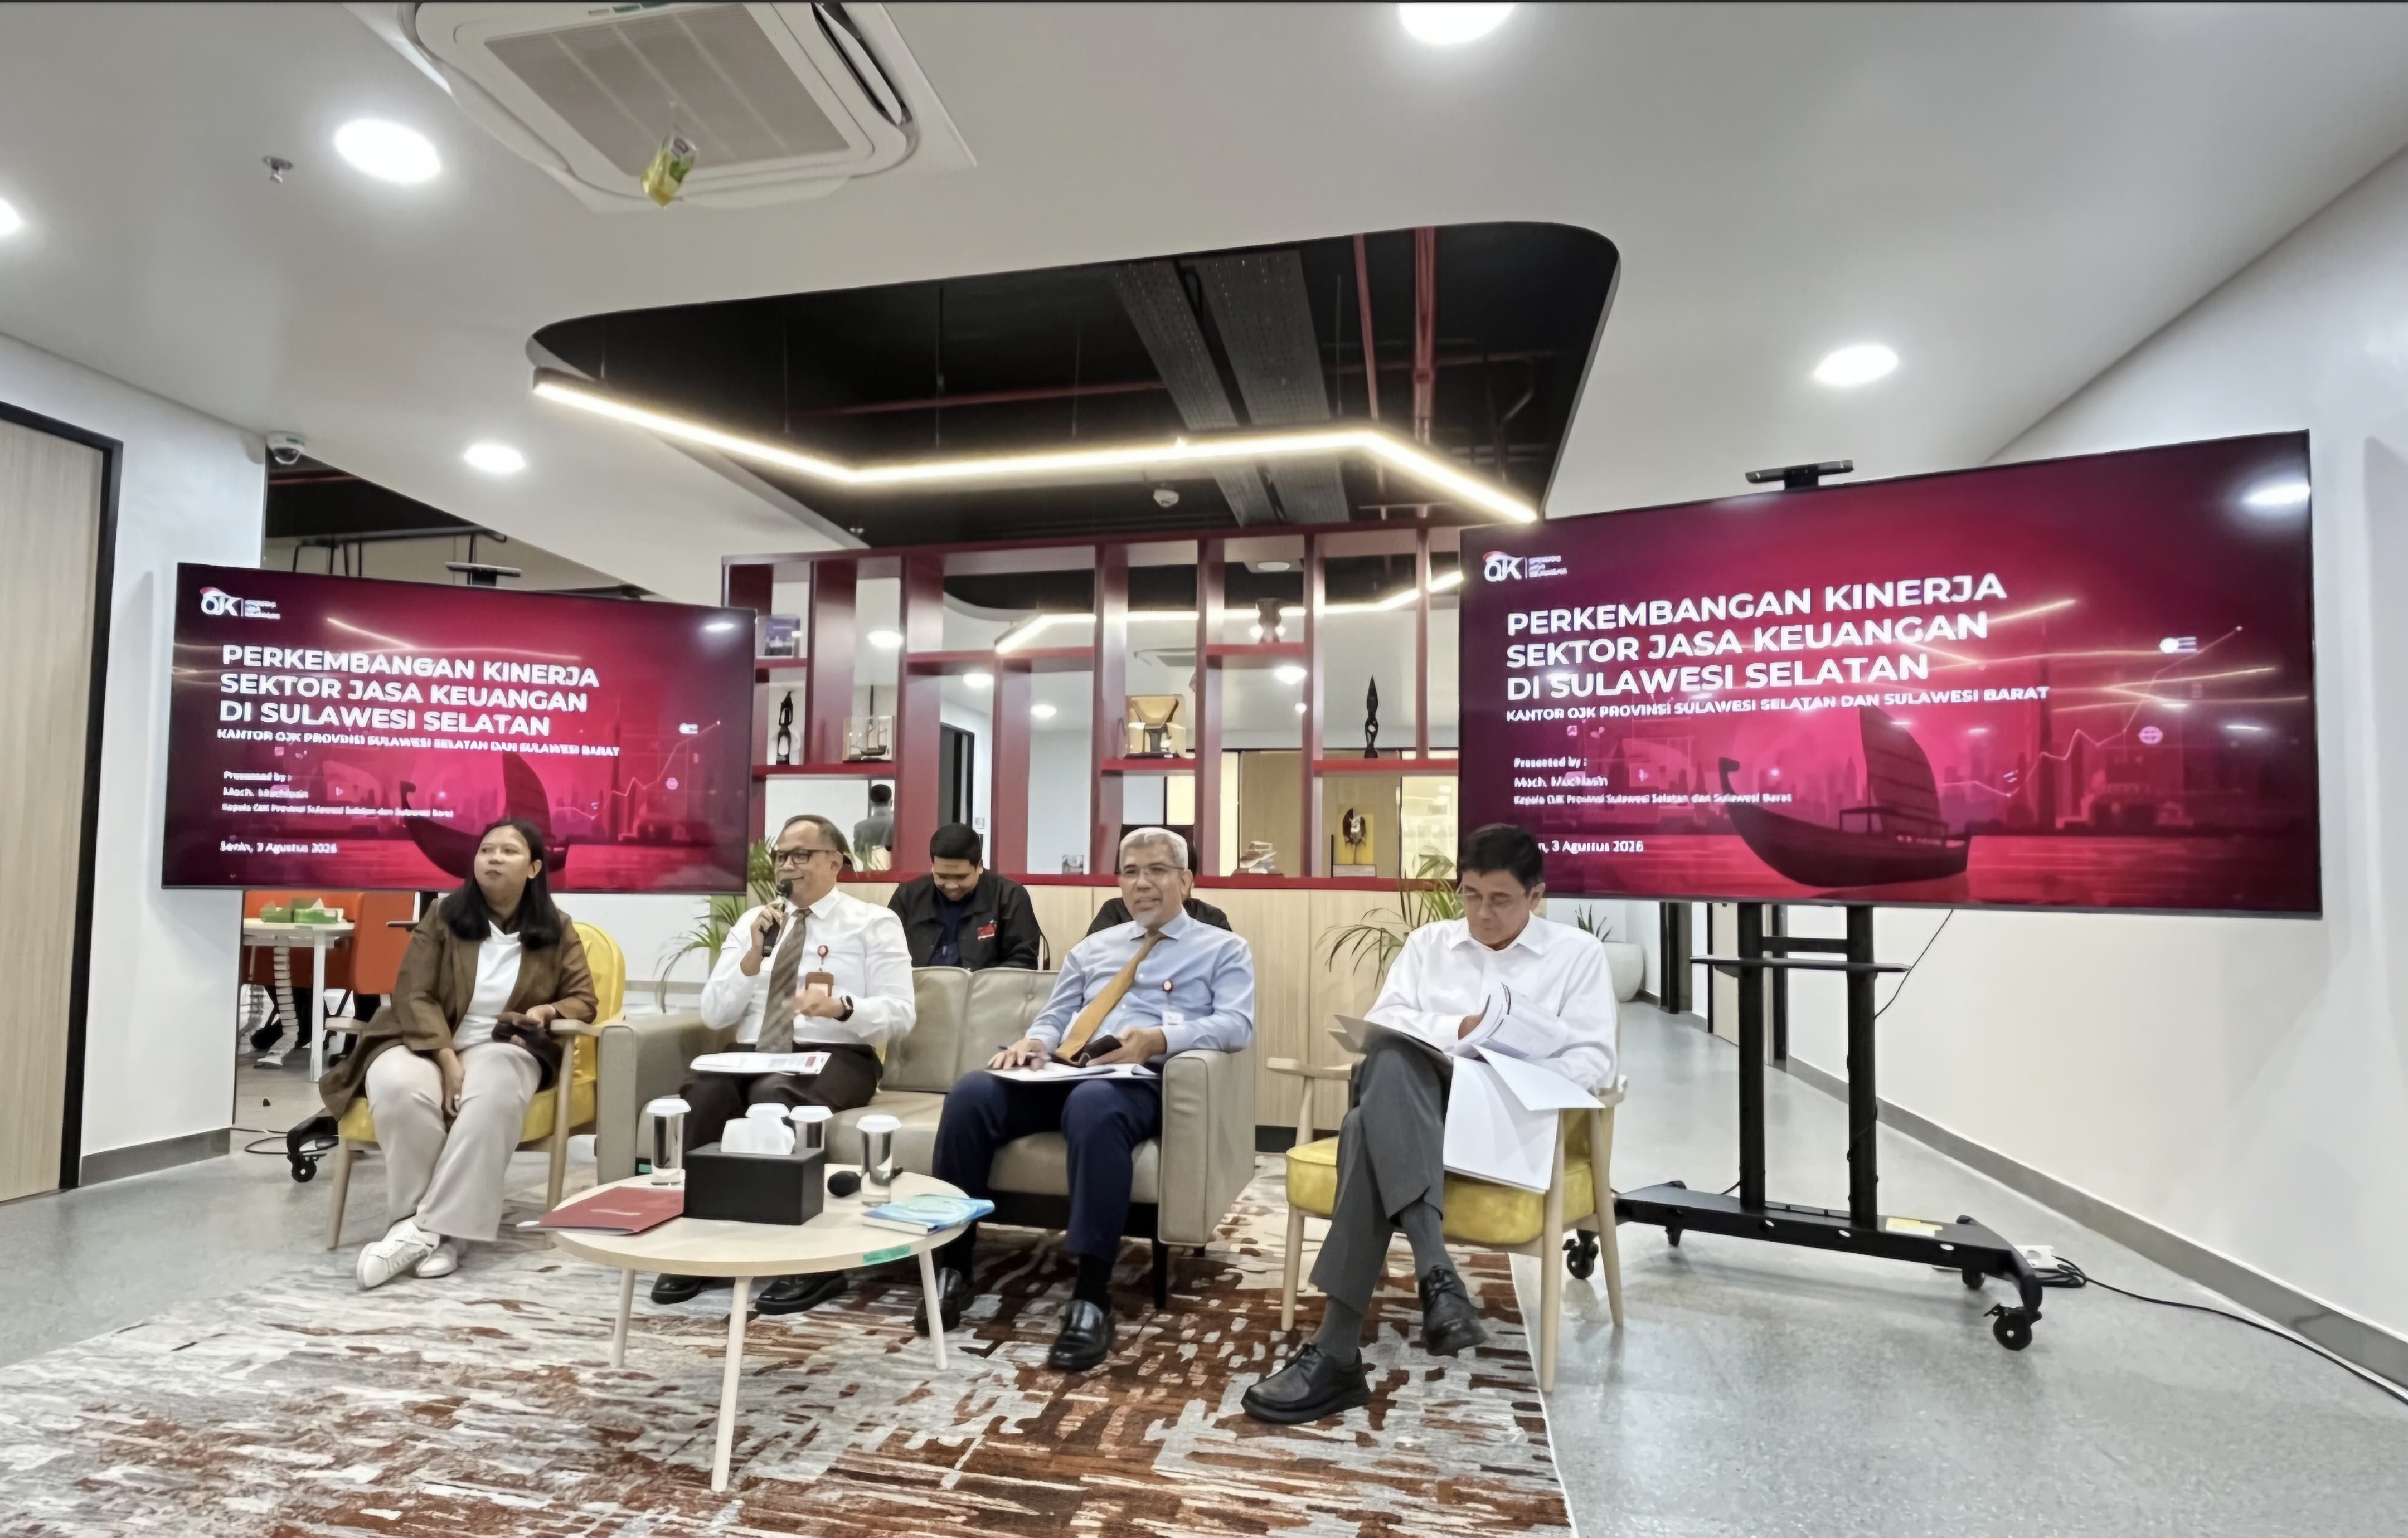
Kepala OJK Provinsi Sulawesi Selatan dan Sulawesi Barat (Sulselbar), Mochammad Muchlasin, menekankan bahwa pengembangan ekonomi daerah membutuhkan penguatan ekosistem yang melibatkan berbagai pihak.
“Langkah selanjutnya yang akan didorong dalam pengembangan ekonomi daerah antara lain hilirisasi, peningkatan inklusi keuangan, koordinasi lembaga jasa keuangan, penyediaan dan pendampingan usaha, serta penguatan kapasitas pelaku usaha,” kata Muchlasin, dalam sebuah kesempatan baru-baru ini.
Pernyataan tersebut memperlihatkan bahwa penguatan sektor jasa keuangan tidak berdiri sendiri. Ada kebutuhan untuk mempertemukan regulator, pemerintah daerah, industri keuangan, pelaku usaha, koperasi, hingga masyarakat dalam sebuah ekosistem yang saling mendukung.
Ketahanan sektor keuangan pada akhirnya bukan hanya persoalan industri keuangan itu sendiri.
Ketika lembaga keuangan memiliki fondasi yang sehat, masyarakat mendapatkan ruang yang lebih aman untuk menyimpan dan mengelola uang. Dunia usaha memperoleh akses terhadap pembiayaan. Pelaku UMKM mempunyai peluang memperbesar usahanya.
Dengan demikian, pengawasan dan pengembangan sektor jasa keuangan memiliki hubungan langsung dengan denyut kehidupan ekonomi masyarakat.
Ketika Pembiayaan Menjadi Jalan Bagi Pertumbuhan
Bagi perusahaan besar, akses pembiayaan mungkin merupakan bagian dari strategi ekspansi.
Namun bagi usaha mikro, kecil, dan menengah, pembiayaan dapat memiliki arti yang jauh lebih sederhana sekaligus mendasar: menjaga usaha tetap hidup.
Modal tambahan dapat digunakan untuk membeli bahan baku, memperbaiki peralatan, meningkatkan kapasitas produksi, membuka cabang, atau membawa produk ke pasar yang lebih luas.
Karena itu, perluasan pembiayaan menjadi salah satu bagian penting dalam mendorong pertumbuhan ekonomi.
Perluasan pembiayaan untuk mendukung pertumbuhan ekonomi, UMKM, dan program prioritas nasional menunjukkan bahwa, sektor keuangan tidak ditempatkan hanya sebagai sektor yang harus dijaga stabilitasnya.
Sektor ini juga didorong menjadi salah satu mesin penggerak aktivitas ekonomi. Di sinilah inklusi keuangan memperoleh maknanya.
Inklusi bukan semata-mata tentang semakin banyak orang memiliki rekening atau menggunakan layanan keuangan.
Lebih jauh, inklusi berarti membuka kesempatan agar masyarakat dapat mengakses layanan keuangan yang sesuai kebutuhan, terjangkau, dan dapat digunakan secara bertanggung jawab.
Namun akses saja tidak cukup. Masyarakat juga membutuhkan pengetahuan agar mampu memahami produk yang digunakan, mengetahui hak dan kewajibannya, serta mengenali risiko.
Di sinilah literasi keuangan menjadi pasangan penting dari inklusi keuangan.
Koperasi dan UMKM: Wajah Ekonomi di Tingkat Masyarakat
Jika sektor jasa keuangan merupakan salah satu urat nadi perekonomian, koperasi dan UMKM adalah bagian dari denyut ekonomi yang langsung bersentuhan dengan masyarakat.
Di Kota Makassar, agenda penguatan koperasi dan UMKM juga menghadapi persoalan yang tidak sederhana. Akses permodalan, tata kelola, kemampuan menyusun laporan keuangan, hingga literasi keuangan menjadi sejumlah faktor yang menentukan kesiapan pelaku usaha memperoleh pembiayaan.
Kepala Dinas Koperasi dan UKM Kota Makassar, Arlin Ariesta, sebelumnya menyebut tata kelola sebagai salah satu aspek penting yang harus diperkuat.
“Kepatuhan koperasi di antaranya adalah kepatuhan melaksanakan RAT setiap tahun. Hal ini menjadi salah satu indikator bahwa koperasi dikelola secara sehat dan bertanggung jawab,” ujar Arlin.
Bagi koperasi, tata kelola bukan sekadar urusan administratif. Tata kelola yang baik menyangkut transparansi, akuntabilitas, pengambilan keputusan, pengelolaan keuangan, hingga pertanggungjawaban kepada anggota.
Arlin juga menekankan bahwa pengelolaan koperasi yang baik dapat meningkatkan kepercayaan pihak lain untuk membangun kerja sama.
“Pengelolaan yang baik menimbulkan kepercayaan dan dapat menarik mitra untuk investasi dan kerja sama dengan koperasi,” jelas Arlin.
Di titik inilah kepentingan OJK dan pemerintah daerah bertemu. OJK berkepentingan membangun ekosistem jasa keuangan yang sehat dan inklusif.
Pemerintah daerah berkepentingan memastikan koperasi dan UMKM memiliki kapasitas yang cukup untuk tumbuh. Keduanya bertemu pada kebutuhan yang sama yakni membangun kepercayaan.
Ketika Koperasi Harus Naik Kelas
Koperasi tidak cukup hanya dibentuk. Ia harus dikelola. Pesan tersebut menjadi penting ketika koperasi diharapkan menjadi salah satu penggerak ekonomi masyarakat.
Dalam penguatan Koperasi Kelurahan Merah Putih di Makassar, Muchlasin juga pernah menekankan pentingnya pembekalan pengurus mengenai sistem layanan informasi keuangan agar koperasi dapat menghindari persoalan yang tidak diinginkan.
“Kami sangat mengapresiasi kesiapan Pemkot Makassar dalam membentuk Koperasi Merah Putih. Ini adalah langkah awal yang sangat baik,” sebut Kepala OJK Sulselbar, Moh. Muchlasin.
Namun langkah awal harus dilanjutkan dengan penguatan kapasitas. Koperasi yang memiliki tata kelola baik akan lebih siap membangun kemitraan dengan lembaga keuangan. Sebaliknya, kelembagaan yang lemah dapat menjadi hambatan ketika koperasi membutuhkan pembiayaan atau ingin memperluas usaha.
Sementara Kadis Koperasi dan UMKM Makassar, Arlin Ariesta, juga menekankan bahwa, koperasi harus terus berinovasi, terbuka terhadap digitalisasi, membangun kemitraan strategis, serta mengutamakan produk lokal sebagai bagian dari penguatan ekonomi kerakyatan.
Dengan demikian, koperasi tidak lagi hanya dipandang sebagai lembaga ekonomi konvensional, tetapi juga harus mampu mengikuti perubahan zaman.
Literasi di Tengah Ledakan Digital
Perubahan teknologi telah menggeser cara masyarakat berhubungan dengan uang.
Jika dahulu transaksi keuangan identik dengan kantor, dokumen, dan pertemuan tatap muka, kini banyak aktivitas dapat dilakukan melalui perangkat digital.
Kemudahan tersebut menurut Pemimpin Divisi Corporate Secretary Bank Sulselbar, Hartani Djurnie, membawa peluang besar. Transaksi, kata dia, menjadi lebih cepat dan informasi lebih mudah diperoleh.
“Layanan keuangan dapat menjangkau masyarakat yang sebelumnya memiliki keterbatasan akses. Tetapi teknologi juga membawa tantangan baru,” jelas Hartani, dihubungi Kamis (24/9/2026).
Menurut Hartani, masyarakat berhadapan dengan berbagai tawaran layanan keuangan, investasi, pinjaman, dan transaksi digital. Tidak semuanya memiliki tingkat keamanan dan legalitas yang sama.
Karena itu, transformasi digital harus berjalan beriringan dengan perlindungan konsumen.
Dalam forum OJK mengenai pengembangan UMKM melalui digitalisasi keuangan pada 2026, Kepala OJK Sulselbar, Muchlasin menempatkan peningkatan inklusi keuangan, koordinasi lembaga jasa keuangan, pendampingan usaha, dan penguatan kapasitas pelaku usaha sebagai bagian dari langkah pengembangan ekonomi daerah.
Masyarakat bukan hanya perlu menjadi pengguna teknologi, tetapi juga harus memiliki kemampuan untuk mengambil keputusan keuangan secara sadar.
Kemampuan mengenali risiko, memeriksa legalitas, memahami ketentuan, dan menjaga data pribadi menjadi bagian penting dalam ekosistem keuangan digital.
Melindungi Masyarakat Dari Risiko Keuangan Ilegal
Kemajuan teknologi juga menghadirkan ruang baru bagi aktivitas keuangan ilegal.
Penawaran yang tampak menarik dapat menyebar dengan cepat melalui berbagai kanal digital. Masyarakat dapat menerima informasi mengenai investasi atau layanan keuangan hanya dalam hitungan detik.
Persoalannya, tidak semua informasi tersebut dapat dipercaya.
Karena itu, pemberantasan aktivitas keuangan ilegal menjadi bagian penting dalam membangun ekosistem keuangan yang sehat.
Perlindungan masyarakat tidak dapat hanya mengandalkan tindakan setelah kerugian terjadi. Pencegahan, edukasi, pengawasan, dan penegakan hukum harus menjadi bagian dari mata rantai perlindungan. Di sinilah integritas menjadi fondasi.
Sektor keuangan dibangun di atas kepercayaan. Masyarakat mempercayakan uangnya kepada lembaga keuangan. Investor mempercayakan dananya kepada instrumen investasi. Pelaku usaha bergantung pada pembiayaan untuk mengembangkan bisnis. Ketika kepercayaan terganggu, dampaknya dapat meluas.
Ekonomi Syariah dan Ruang Pertumbuhan Baru
Ekosistem keuangan yang inklusif juga membutuhkan ruang bagi beragam kebutuhan masyarakat.
Penguatan ekonomi syariah menjadi salah satu bagian dari tema pengembangan sektor jasa keuangan yang diangkat OJK.
Ekonomi syariah memiliki ruang yang luas, bukan hanya pada produk keuangan, tetapi juga pada aktivitas ekonomi yang lebih besar.
Pengembangannya membutuhkan ekosistem yang saling terhubung, mulai dari literasi masyarakat, industri keuangan, pelaku usaha, hingga penguatan pasar.
Dengan demikian, ekonomi syariah tidak berdiri sebagai ruang yang terpisah dari perekonomian nasional. Ia merupakan bagian dari pilihan dan ekosistem ekonomi yang terus berkembang.
Pasar Modal dan Masa Depan Pembiayaan
Pertumbuhan ekonomi juga membutuhkan sumber pembiayaan yang beragam. Pasar modal menjadi salah satu ruang penting dalam ekosistem tersebut.
Melalui pasar modal, kebutuhan pembiayaan dunia usaha dapat bertemu dengan masyarakat dan investor yang memiliki dana untuk diinvestasikan.
Namun semakin berkembangnya pasar modal juga membutuhkan penguatan regulasi, pengawasan, transparansi, serta perlindungan investor.
Reformasi OJK di pasar modal, sebagaimana tercantum dalam tema utama, menunjukkan bahwa pengembangan pasar tidak dapat dilepaskan dari kebutuhan membangun sistem yang semakin adaptif terhadap perubahan.
Keuangan Berkelanjutan dan Arah Ekonomi Masa Depan
Pertumbuhan ekonomi pada akhirnya menghadapi pertanyaan yang lebih besar: pertumbuhan untuk berapa lama?
Konsep keuangan berkelanjutan menjawab sebagian dari pertanyaan tersebut.
Keuangan tidak lagi hanya dipandang dari seberapa besar dana yang dapat disalurkan, tetapi juga bagaimana pembiayaan tersebut mempertimbangkan keberlanjutan ekonomi, sosial, dan lingkungan.
Dalam konteks ini, sektor jasa keuangan memiliki posisi strategis.
Pembiayaan dapat diarahkan untuk mendukung kegiatan ekonomi yang tidak hanya produktif, tetapi juga memperhatikan dampak jangka panjang.
Dari Daerah Untuk Pertumbuhan Nasional
Pertumbuhan ekonomi nasional tidak lahir hanya dari pusat-pusat ekonomi besar.
Daerah memiliki peran penting dalam menciptakan aktivitas ekonomi. UMKM tumbuh di tengah masyarakat. Sektor perdagangan bergerak di pasar-pasar daerah. Petani, nelayan, pengusaha kecil, pekerja kreatif, dan berbagai pelaku ekonomi lainnya menjadi bagian dari rantai perekonomian.
Karena itu, pengembangan ekonomi daerah menjadi salah satu bagian yang tidak dapat dipisahkan dari pengembangan sektor jasa keuangan.
Akses pembiayaan yang semakin luas dapat membantu pelaku usaha daerah berkembang. Literasi keuangan dapat membantu masyarakat mengambil keputusan yang lebih baik. Digitalisasi dapat membuka akses terhadap pasar yang sebelumnya sulit dijangkau.
Muchlasin menyebut arah tersebut dalam pengembangan ekonomi daerah dengan menekankan pentingnya hilirisasi, inklusi keuangan, koordinasi lembaga jasa keuangan, pendampingan, dan peningkatan kapasitas pelaku usaha.
Sementara di tingkat Pemerintah Kota Makassar, Arlin menempatkan tata kelola koperasi sebagai salah satu fondasi untuk membangun kepercayaan dan memperluas peluang kemitraan.
Dua pendekatan tersebut bertemu pada satu kebutuhan: membuat pelaku ekonomi semakin siap memasuki ekosistem keuangan formal.
Membangun Ekosistem, Bukan Sekadar Industri
Sektor jasa keuangan sering kali terlihat sebagai dunia angka, laporan, neraca, investasi, pembiayaan, dan regulasi.
Namun sesungguhnya, seluruh angka tersebut bermuara pada kehidupan manusia.
Uang yang disimpan adalah bagian dari rasa aman sebuah keluarga.
Pembiayaan yang diterima adalah peluang bagi sebuah usaha untuk bertahan. Investasi yang dilakukan adalah harapan atas masa depan.
Layanan keuangan yang dapat dijangkau adalah kesempatan bagi masyarakat untuk mengambil bagian dalam aktivitas ekonomi.
Karena itu, pengawasan sektor jasa keuangan memiliki makna yang lebih luas daripada memastikan industri berjalan sesuai aturan.
Ia merupakan bagian dari upaya membangun ekosistem ekonomi yang dapat dipercaya.
OJK melalui fungsi pengaturan, pengawasan, pengembangan industri, perlindungan konsumen, penguatan literasi dan inklusi, serta pemberantasan aktivitas keuangan ilegal berada dalam posisi strategis untuk menjaga keseimbangan tersebut.
Di sisi lain, pemerintah daerah memiliki pekerjaan yang tidak kalah penting: memastikan koperasi dan UMKM memiliki kapasitas kelembagaan, manajemen, dan tata kelola yang memadai.
Sebab akses pembiayaan akan lebih bermakna ketika pelaku usaha memiliki kemampuan mengelolanya.
Inovasi akan lebih bermanfaat ketika diikuti literasi, sedangkan digitalisasi akan lebih aman ketika disertai perlindungan.
Dan, pertumbuhan ekonomi akan lebih bermakna ketika semakin banyak masyarakat memperoleh kesempatan untuk mengambil bagian.
Pada akhirnya, masa depan sektor keuangan tidak hanya ditentukan oleh seberapa besar industri dapat berkembang.
Masa depan itu juga ditentukan oleh seberapa jauh pertumbuhan tersebut mampu menciptakan akses, memperkuat kepercayaan, membuka peluang, melindungi masyarakat, dan memberi ruang bagi lebih banyak orang untuk ikut tumbuh.
Sebab, ketika keuangan tidak lagi sekadar angka, setiap kebijakan, setiap pembiayaan, setiap inovasi, dan setiap bentuk pengawasan memiliki satu makna yang sama: membangun ekonomi yang lebih tangguh, inklusif, dan berkelanjutan bagi masyarakat. (ram)