MENITNEWS.CO.ID, MAKASSAR — Kantor Wilayah Direktorat Jenderal Pajak Sulawesi Selatan, Barat, dan Tenggara (Kanwil DJP Sulselbartra) menyosialisasikan kebijakan terbaru terkait pembetulan administrasi perpajakan dan pengurangan sanksi administratif kepada pelaku usaha dan anggota Paguyuban Sosial Marga Tionghoa Indonesia (PSMTI).
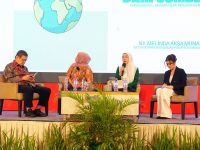
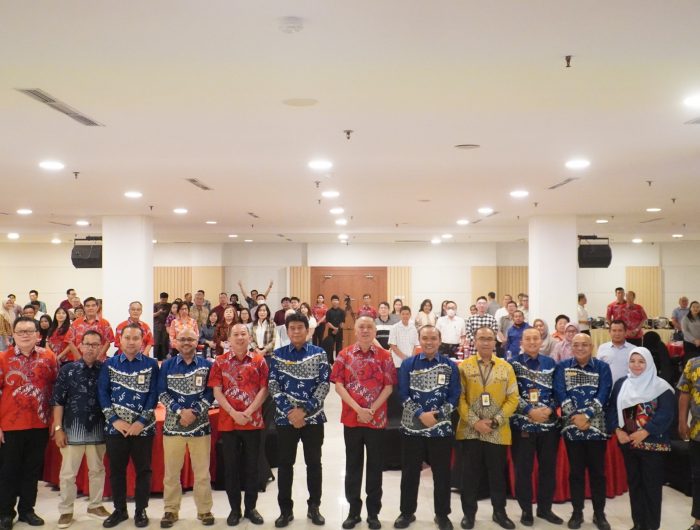
Melalui Dialog Perpajakan yang digelar di Mahoni Hall, Hotel Claro Makassar, Kamis (22/10/2026), DJP mengupas substansi Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 dan Keputusan Direktur Jenderal Pajak (KEP) Nomor 239/PJ/2026.
Kegiatan ini menjadi bagian dari upaya DJP memperkuat komunikasi dengan wajib pajak, memberikan kepastian hukum, serta mendorong peningkatan kepatuhan sukarela dalam memenuhi kewajiban perpajakan.
Kepala Kanwil DJP Sulselbartra, Imanul Hakim, hadir bersama Kepala Bidang Penyuluhan, Pelayanan, dan Hubungan Masyarakat Ali Zainal Abidin serta Kepala Bidang Keberatan, Banding, dan Pengurangan Muhammad Reza Fahmi yang bertindak sebagai narasumber.
Dalam dialog tersebut, peserta mendapatkan penjelasan mengenai perubahan mekanisme pembayaran pajak, ketentuan pengurangan sanksi administratif, hingga periode pemberian insentif perpajakan yang dapat dimanfaatkan wajib pajak.
Ali Zainal Abidin menjelaskan, PMK Nomor 71 Tahun 2026 merupakan perubahan atas PMK Nomor 118 Tahun 2024 tentang tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
Salah satu perubahan penting dalam regulasi tersebut adalah penyesuaian mekanisme alokasi pembayaran wajib pajak.
Jika ketentuan sebelumnya mengatur perhitungan pembayaran secara proporsional antara pokok pajak dan sanksi administratif, aturan terbaru mengutamakan pelunasan pokok pajak terlebih dahulu. Setelah itu, sisa pembayaran diperhitungkan untuk melunasi sanksi administratif.
Perubahan tersebut diharapkan memberikan kepastian hukum yang lebih jelas sekaligus mempercepat penyelesaian pokok utang pajak.
“Pemerintah turut memperluas objek sanksi yang dapat diajukan pengurangan sekaligus menegaskan pengecualian tegas bahwa permohonan tidak dapat dilakukan atas sanksi administratif yang timbul akibat Putusan Keberatan maupun Banding sebagaimana diamanatkan dalam Pasal 25 ayat (9), Pasal 27 ayat (5d), dan Pasal 27 ayat (5f) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP),” ujar Ali.
Selain mengatur mekanisme pembayaran, pemerintah juga memberikan kewenangan kepada Direktur Jenderal Pajak untuk memberikan pengurangan atau penghapusan sanksi administratif dan denda Pajak Bumi dan Bangunan (PBB) atas sejumlah produk hukum ketetapan pajak yang diajukan wajib pajak.
Kewenangan tersebut berlaku dalam jangka waktu paling lama dua tahun sejak berlakunya PMK Nomor 71 Tahun 2026, sesuai ketentuan yang diatur dalam regulasi tersebut.
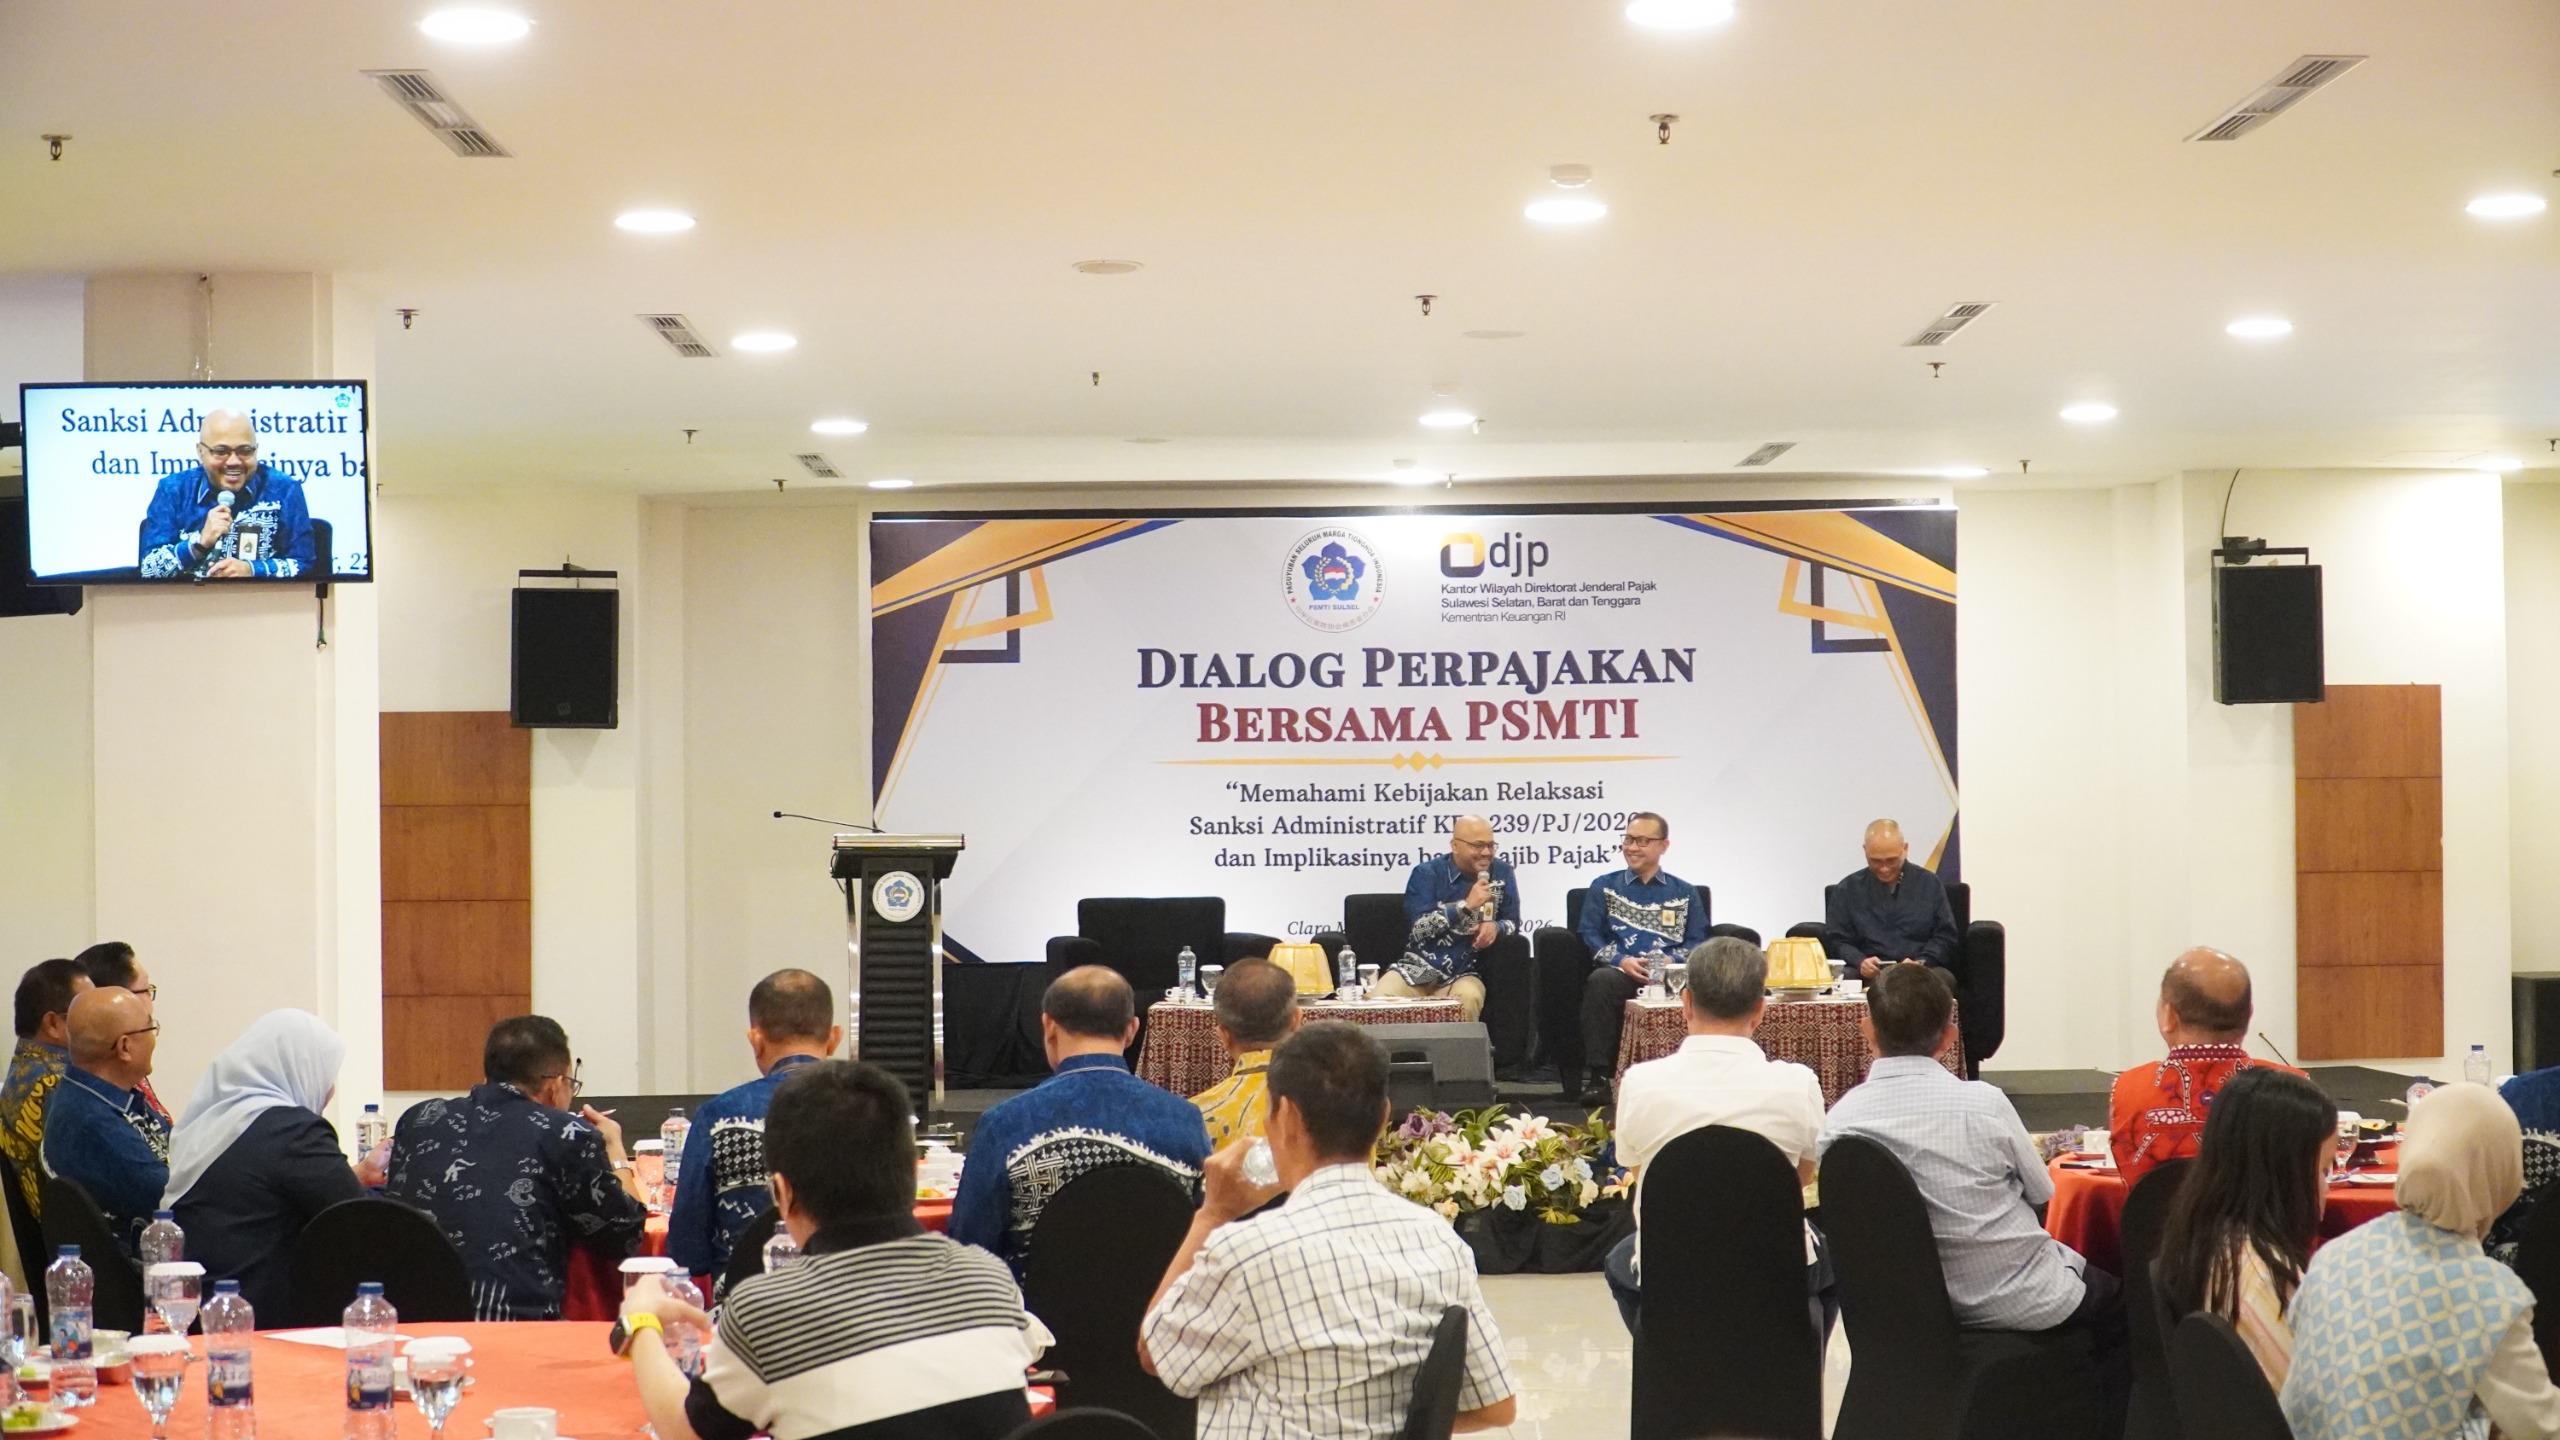
Selain PMK 71/2026, dialog tersebut membahas KEP-239/PJ/2026 tentang kebijakan perpajakan sehubungan dengan pengurangan atau penghapusan sanksi administratif.
Kebijakan ini dirancang untuk mendorong penyelesaian kewajiban perpajakan lebih awal melalui pemberian insentif secara bertahap.
Langkah tersebut sekaligus diarahkan untuk mendukung pencapaian target penerimaan negara pada 2026 dan memberikan kesempatan kepada wajib pajak untuk memperbaiki kepatuhan administrasinya.
Muhammad Reza Fahmi menjelaskan, besaran pengurangan atau penghapusan sanksi administratif diberikan berdasarkan periode pelaksanaan kebijakan.
Pada periode utama, yakni 8 Oktober hingga 31 Desember 2026, wajib pajak berkesempatan memperoleh pengurangan atau penghapusan sanksi administratif sebesar 100 persen apabila memenuhi persyaratan yang ditetapkan, termasuk melunasi pokok pajak atau memenuhi kewajiban pelaporan Surat Pemberitahuan (SPT) secara sukarela.
Selanjutnya, pada periode transisi tahap pertama, 1 Januari hingga 31 Maret 2027, besaran pengurangan sanksi menjadi 50 persen. Adapun pada periode transisi tahap kedua, 1 April hingga 30 Juni 2027, pengurangan sanksi yang diberikan sebesar 25 persen.
“Pada periode insentif utama yang berlangsung dari tanggal 8 Oktober hingga 31 Desember 2026, besaran penghapusan atau pengurangan sanksi administratif diberikan sebesar seratus persen bagi wajib pajak yang melunasi pokok pajak atau memenuhi kewajiban pelaporan SPT secara sukarela. Selanjutnya, memasuki periode transisi tahap pertama pada tanggal 1 Januari hingga 31 Maret 2027, besaran pengurangan sanksi disesuaikan menjadi lima puluh persen, dan pada periode transisi tahap kedua mulai tanggal 1 April hingga 30 Juni 2027, besaran pengurangan sanksi menjadi dua puluh lima persen,” jelas Reza.
Skema bertahap tersebut diharapkan memberikan insentif bagi wajib pajak untuk segera menyelesaikan kewajiban perpajakannya tanpa mengabaikan prinsip kepastian hukum dan keadilan.
Melalui dialog bersama PSMTI, Kanwil DJP Sulselbartra berupaya memastikan pelaku usaha dan wajib pajak memahami perubahan ketentuan perpajakan serta peluang pemanfaatan kebijakan relaksasi yang tersedia.
Pemahaman terhadap regulasi dinilai penting agar wajib pajak dapat mengambil langkah yang tepat dalam menyelesaikan kewajiban fiskal, memperbaiki administrasi perpajakan, dan menghindari persoalan akibat ketidakpatuhan.
DJP berharap forum komunikasi interaktif tersebut dapat memperkuat hubungan dengan dunia usaha sekaligus meningkatkan kesadaran masyarakat mengenai pentingnya pemenuhan kewajiban perpajakan secara benar dan sukarela.
Dengan sosialisasi yang berkelanjutan, kebijakan pengurangan sanksi diharapkan tidak hanya membantu wajib pajak menyelesaikan kewajibannya, tetapi juga mendukung optimalisasi penerimaan negara dan menciptakan sistem perpajakan yang lebih adil serta memberikan kepastian hukum bagi masyarakat. (*)