MENITNEWS.CO.ID, DENPASAR — Otoritas Jasa Keuangan (OJK) meluncurkan Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026-2030 sebagai arah strategis untuk memperkuat fondasi, ketahanan, inovasi, dan daya saing industri perbankan nasional.
Roadmap tersebut disiapkan untuk memastikan industri perbankan mampu menghadapi perubahan lingkungan ekonomi global sekaligus meningkatkan kontribusinya terhadap pertumbuhan ekonomi nasional.
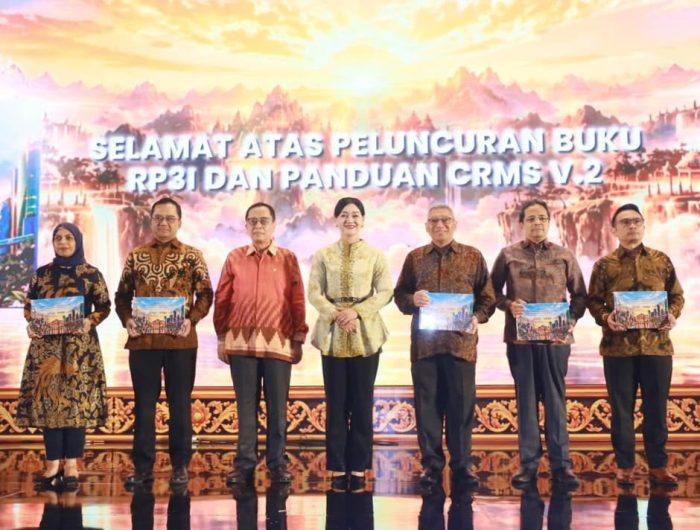
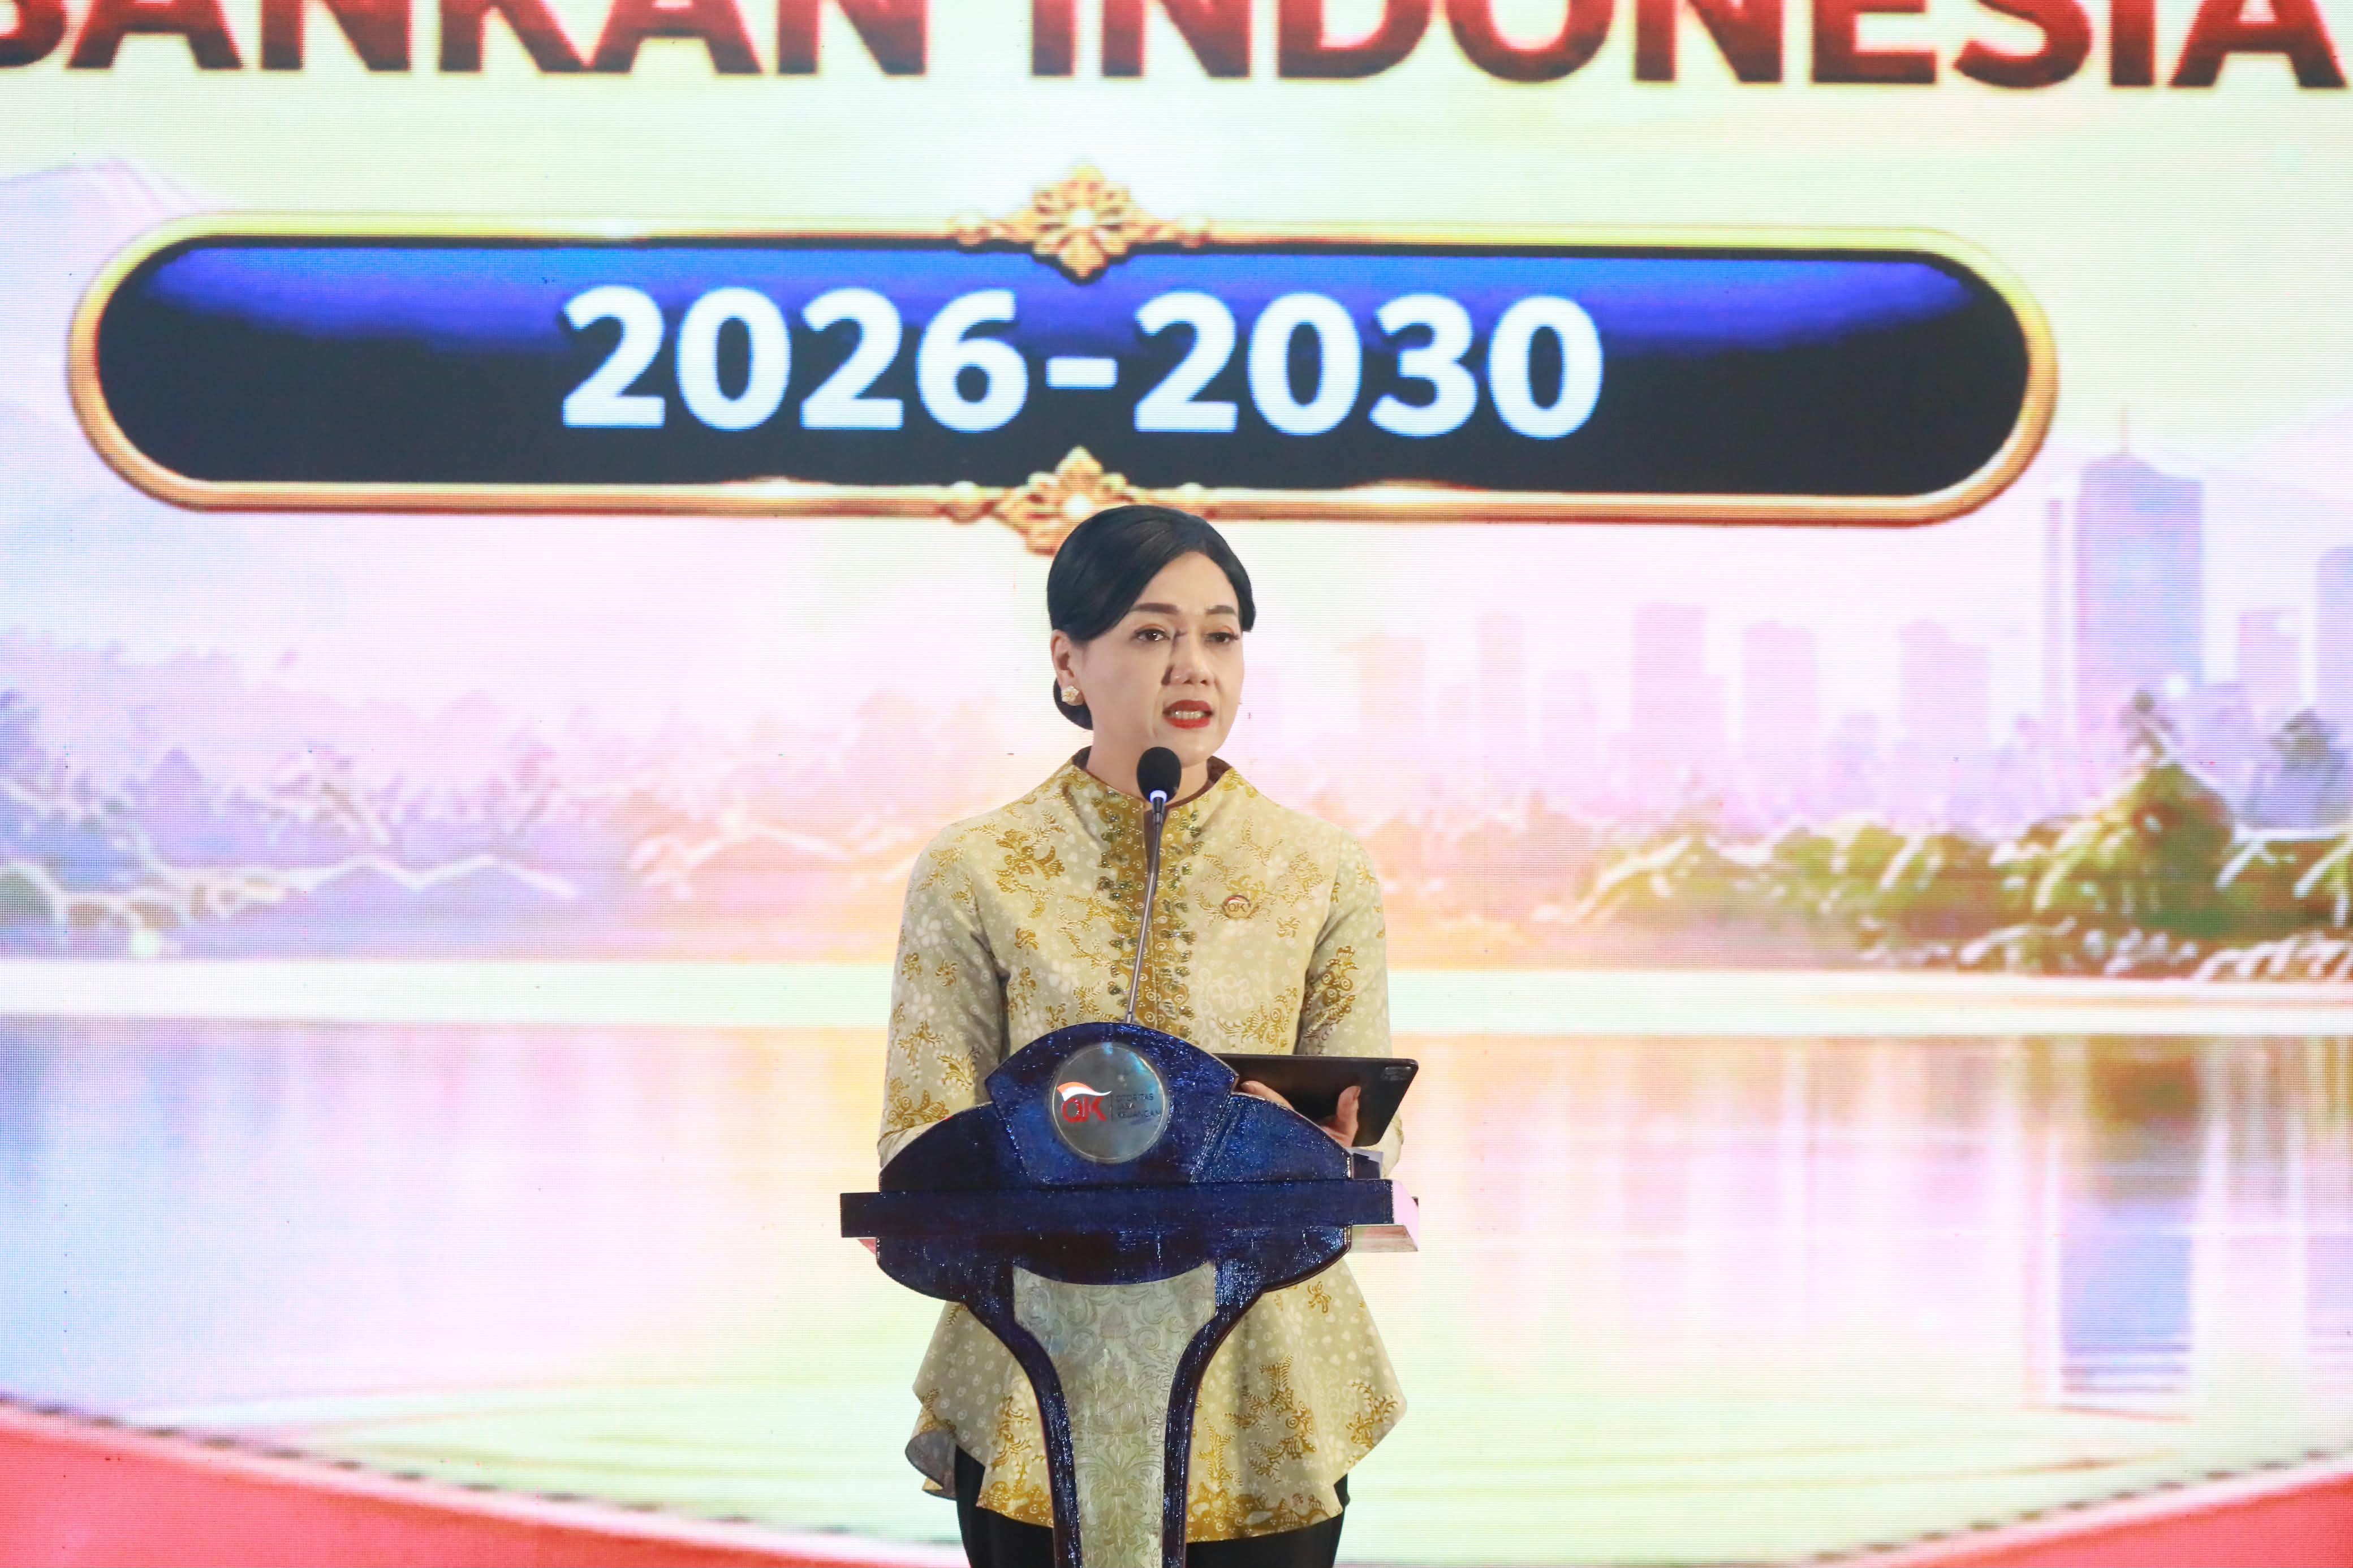
Peluncuran RP3I 2026-2030 dilakukan Ketua Dewan Komisioner OJK Friderica Widyasari Dewi bersama Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae dan pimpinan industri bank umum di Bali.
Friderica mengatakan industri perbankan Indonesia memasuki periode yang semakin dinamis. Perubahan ekonomi global, perkembangan teknologi yang cepat, perubahan perilaku masyarakat, serta meningkatnya tuntutan terhadap keberlanjutan dan tata kelola menghadirkan tantangan sekaligus peluang bagi industri perbankan.
“Untuk itu kita harus membangun perbankan yang resilien dengan modal dan likuiditas dan manajemen risiko yang kuat. Kemudian juga harus inovatif, melalui pemanfaatan teknologi dan memberikan nilai tambah, produktif dalam menyalurkan pembiayaan bagi ekonomi produktif, dan juga inklusif, dengan terus memperhatikan pelindungan konsumen,” kata Friderica.
Menurut dia, kinerja sektor jasa keuangan Indonesia masih terjaga dan berperan dalam mendorong perekonomian nasional di tengah dinamika ekonomi dan geopolitik global.
Hingga Agustus, kredit perbankan tumbuh 13,65 persen secara tahunan (year on year/yoy). Sementara itu, Dana Pihak Ketiga (DPK) tumbuh 10,92 persen yoy, rasio kecukupan modal atau Capital Adequacy Ratio (CAR) berada di level 24,1 persen, dan Non-Performing Loan (NPL) gross sebesar 2,11 persen.
Sementara itu, Dian Ediana Rae mengatakan industri perbankan menghadapi tantangan yang semakin kompleks, mulai dari perkembangan global dan geopolitik, perubahan lingkungan hidup, perkembangan teknologi, perubahan model bisnis, hingga meningkatnya tuntutan terhadap kualitas, keberlanjutan, dan perlindungan konsumen.
“Karena itu, industri perbankan perlu memiliki arah pengembangan yang jelas dan mampu merespons perubahan sekaligus mendukung prioritas pembangunan nasional, baik dalam jangka menengah maupun jangka panjang. Dalam konteks inilah RP3I disusun,” ujar Dian.
Dian menjelaskan RP3I 2026-2030 juga menjadi bagian dari tindak lanjut dan implementasi Undang-Undang Nomor 4 Tahun 2026 tentang Perubahan atas Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
Kebijakan tersebut memberikan ruang bagi perluasan produk dan aktivitas perbankan. RP3I juga diselaraskan dengan arah pembangunan nasional dalam Rencana Pembangunan Jangka Menengah Nasional (RPJMN) 2025-2029, khususnya dalam mendorong pendalaman pasar keuangan dan penguatan fungsi intermediasi.
Dalam roadmap tersebut, OJK menetapkan lima prioritas strategis untuk pengembangan dan penguatan industri perbankan nasional.
Pertama, penguatan kelembagaan dan integritas, yang mencakup penguatan struktur dan kapasitas kelembagaan, permodalan dan likuiditas, tata kelola, manajemen risiko, serta integritas industri perbankan.
Kedua, modernisasi teknologi dan ketahanan digital. Prioritas ini diarahkan untuk mendorong transformasi dan inovasi digital secara prudent, termasuk pemanfaatan teknologi baru dan teknologi frontier, dengan tetap memperkuat tata kelola, keamanan, serta ketahanan digital.
Ketiga, pendalaman pasar keuangan dan penguatan intermediasi. OJK mendorong perluasan produk dan aktivitas perbankan dalam kerangka universal bank, peningkatan pembiayaan sektor produktif, penguatan ekosistem rantai pasok, serta pengembangan Open Banking dan Open Finance.
Keempat, keuangan berkelanjutan dan ketahanan risiko keberlanjutan. Fokusnya adalah memperkuat penerapan keuangan berkelanjutan dan pengelolaan risiko keberlanjutan sekaligus meningkatkan pembiayaan yang mendukung transformasi menuju ekonomi berkelanjutan.
Kelima, perizinan terintegrasi dan pengawasan yang adaptif. OJK mendorong proses perizinan yang lebih terintegrasi dan efisien serta pengawasan berbasis risiko, termasuk penguatan market conduct dan pengawasan risiko keberlanjutan.
Implementasi RP3I 2026-2030 juga didukung empat enablers atau fondasi pendukung, yakni ekosistem ekonomi pendukung; kesiapan data, teknologi, dan infrastruktur digital; penguatan kapasitas sumber daya manusia; serta koordinasi pengawasan lintas sektor dan otoritas.
Sebagai bagian dari implementasi RP3I 2026-2030, OJK turut menerbitkan Panduan Climate Risk Management and Scenario Analysis (CRMS) 2026.
Panduan tersebut merupakan penyempurnaan dari CRMS yang telah diterbitkan sebelumnya dan ditujukan untuk memperkuat pengelolaan risiko iklim di sektor perbankan.
CRMS menjadi kerangka kerja komprehensif untuk mengukur ketahanan sektor perbankan dengan mengintegrasikan risiko iklim ke dalam tata kelola, strategi bisnis, manajemen risiko, pengukuran dan target, serta pengungkapan.
Pembaruan CRMS 2026 mempertimbangkan masukan dari industri untuk memperkuat kerangka kerja yang telah dibangun.
Sejumlah pembaruan utama meliputi metodologi penghitungan emisi karbon pada Buku 3, asumsi makroekonomi dan skenario iklim pada Buku 4, perluasan cakupan risiko fisik pada Buku 5, serta penerbitan Buku 7 Standardized Solutions.
Buku 7 tersebut menjadi instrumen pendukung bagi perbankan dalam mengimplementasikan CRMS secara lebih terstruktur dan konsisten.
OJK mengapresiasi seluruh pihak yang terlibat dalam penyusunan RP3I 2026-2030 dan CRMS 2026, termasuk lembaga think tank, lembaga internasional, asosiasi, serta industri perbankan.
Melalui implementasi kedua kerangka tersebut, OJK berharap tercipta sinergi yang semakin kuat antara regulator, industri perbankan, dan pemangku kepentingan untuk mewujudkan industri perbankan yang modern, tangguh, inklusif, serta mampu mendukung pertumbuhan ekonomi yang produktif dan berkelanjutan. (*)