MENITNEWS.CO.ID, JAKARTA — Otoritas Jasa Keuangan (OJK) terus memperkuat literasi dan inklusi keuangan generasi muda melalui edukasi mengenai manfaat, risiko, dan prospek pembiayaan digital.
Langkah ini dilakukan untuk mendorong masyarakat, khususnya mahasiswa, agar mampu memanfaatkan layanan keuangan digital secara bijak dan bertanggung jawab.
Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK, Agusman, menegaskan pentingnya keseimbangan antara kemudahan akses pembiayaan digital dan pemahaman terhadap risiko yang menyertainya.
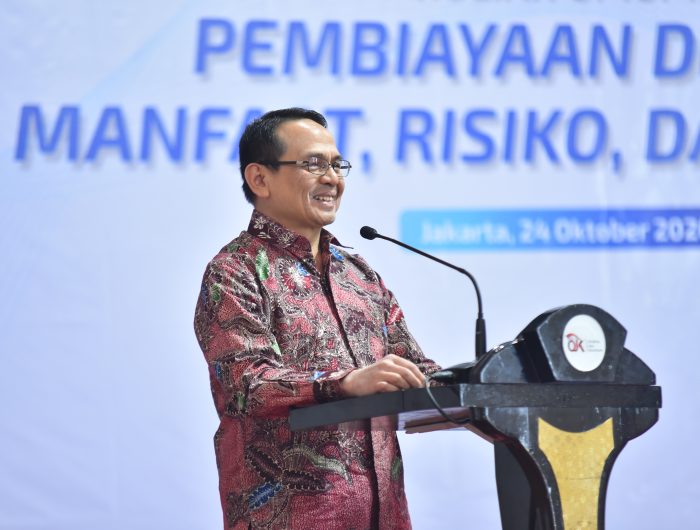
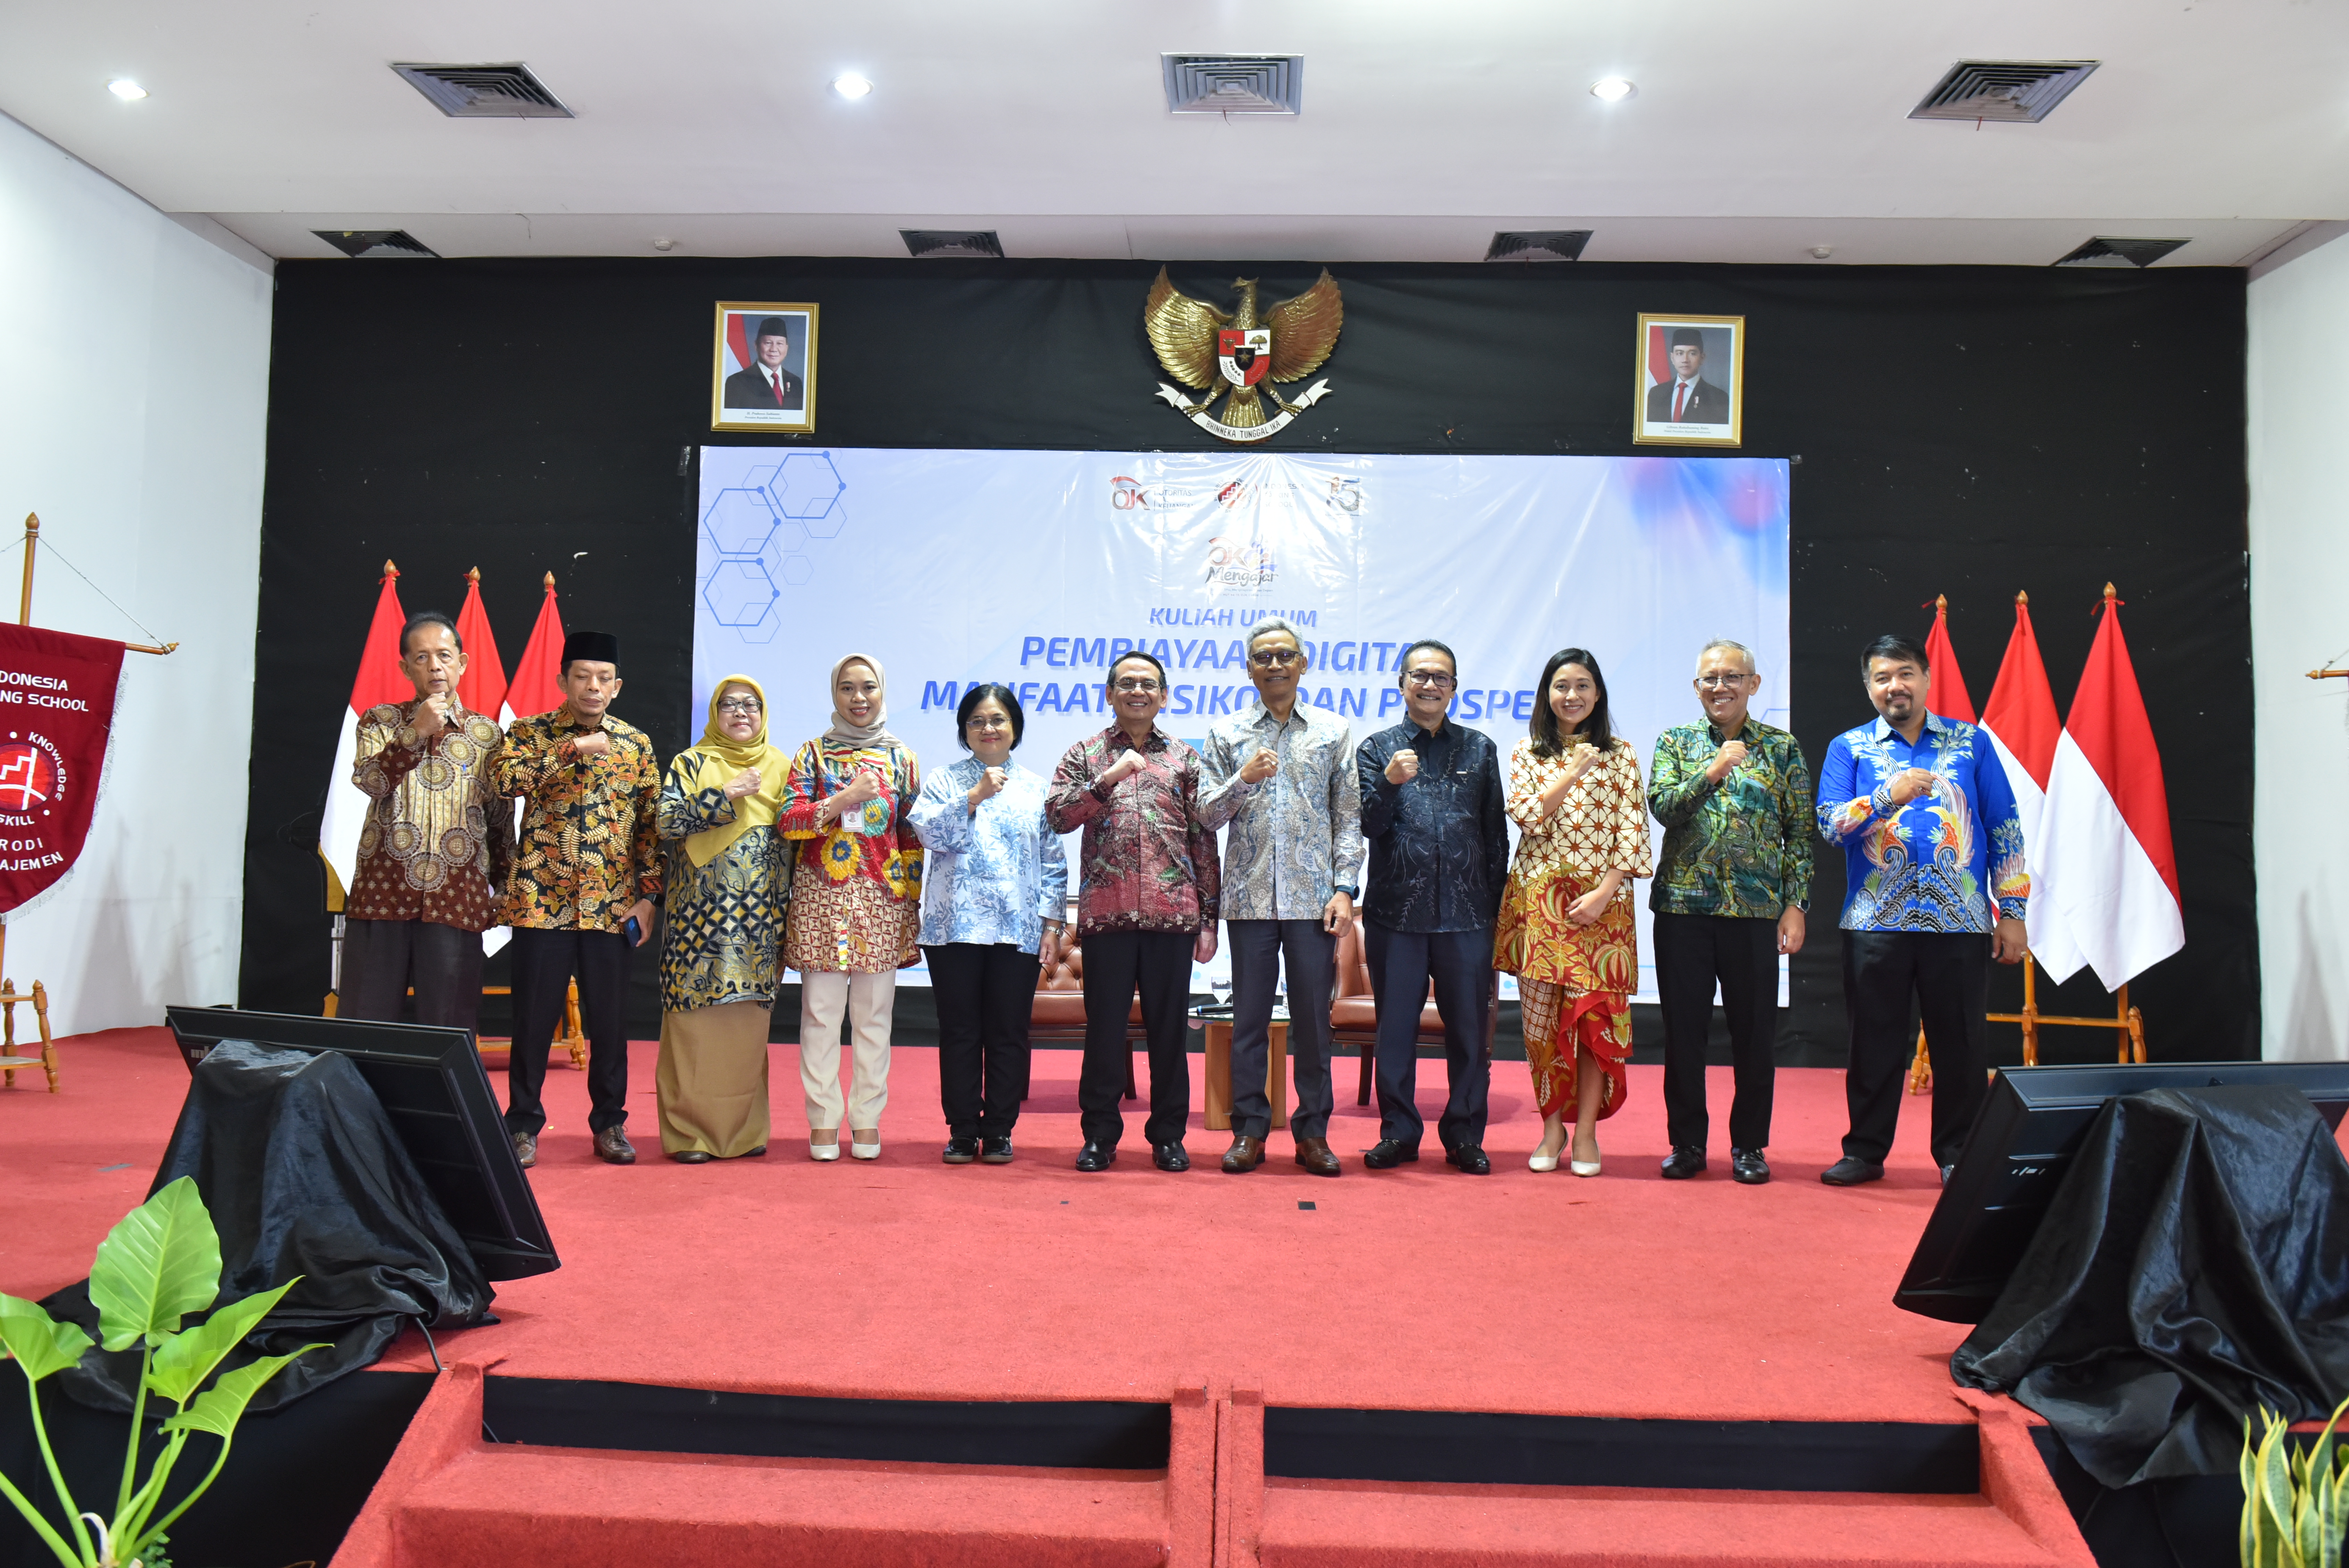
Hal tersebut disampaikan Agusman dalam kuliah umum bertema Pembiayaan Digital: Manfaat, Risiko dan Prospek di Indonesia Banking School (IBS), Jakarta, Sabtu (24/10/2026).
Menurut Agusman, perkembangan teknologi telah mengubah proses pembiayaan menjadi semakin cepat, mudah, dan inklusif. Pemanfaatan teknologi kecerdasan buatan (artificial intelligence/AI) dan machine learning memungkinkan analisis kelayakan pembiayaan dilakukan lebih efisien dibandingkan proses konvensional.
“Pembiayaan digital memungkinkan proses yang sebelumnya membutuhkan waktu berbulan-bulan menjadi hitungan detik melalui pemanfaatan teknologi, artificial intelligence, dan machine learning dalam analisis kelayakan pembiayaan,” kata Agusman.
Meski menawarkan kemudahan, ia mengingatkan bahwa akses pembiayaan digital harus disertai literasi keuangan yang memadai. Masyarakat perlu memahami kewajiban pembayaran, biaya yang timbul, serta risiko yang berpotensi muncul sebelum memutuskan menggunakan layanan tersebut.
“Kemudahan akses pembiayaan digital harus diimbangi dengan literasi yang memadai, pemahaman risiko, serta kemampuan memenuhi kewajiban agar manfaat teknologi keuangan dapat dirasakan secara optimal dan berkelanjutan,” tegasnya.
Agusman menjelaskan, pembiayaan digital memiliki peran strategis dalam memperluas akses keuangan masyarakat, terutama bagi kelompok yang belum terjangkau layanan keuangan konvensional.
Layanan ini juga berpotensi mendukung pengembangan sektor produktif dan usaha mikro, kecil, dan menengah (UMKM).
Dengan akses pendanaan yang semakin terbuka, pelaku usaha diharapkan memiliki peluang lebih besar untuk meningkatkan produktivitas dan mengembangkan usahanya. Namun, pemanfaatan layanan tersebut tetap membutuhkan dukungan konektivitas dan infrastruktur digital yang memadai.
“Ketika akses keuangan konvensional sulit menjangkau seluruh lapisan masyarakat, pembiayaan digital hadir untuk memperluas akses keuangan, sepanjang tersedia konektivitas dan infrastruktur digital,” jelas Agusman.
Pertumbuhan industri pembiayaan digital di Indonesia tercermin dari peningkatan nilai pembiayaan Buy Now Pay Later (BNPL) dan pinjaman daring atau pindar.
Berdasarkan data OJK per Agustus 2026, baki debet BNPL yang disalurkan perusahaan pembiayaan tumbuh 36,57 persen secara tahunan (year on year/yoy) menjadi Rp13,61 triliun. Jumlah rekening layanan tersebut tercatat mencapai 27,71 juta.
Sementara itu, outstanding pembiayaan pinjaman daring meningkat 22,07 persen secara tahunan menjadi Rp106,94 triliun. Jumlah akun pengguna mencapai 189,77 juta, terdiri atas 3,02 juta akun pemberi pinjaman (lender) dan 186,75 juta akun penerima pinjaman (borrower).
Data tersebut menunjukkan besarnya aktivitas pembiayaan digital di Indonesia sekaligus mempertegas pentingnya edukasi keuangan agar masyarakat dapat mengambil keputusan berdasarkan kebutuhan dan kemampuan finansialnya.
Agusman menekankan, pertumbuhan industri harus diimbangi dengan tata kelola yang baik dan pelindungan konsumen yang kuat. OJK akan terus memperkuat kebijakan serta pengawasan untuk mendorong industri pembiayaan digital yang sehat, inovatif, dan berkelanjutan.
Upaya tersebut juga diarahkan untuk memitigasi berbagai risiko, termasuk penyalahgunaan data pribadi, penipuan atau fraud, serta potensi kerugian konsumen akibat penggunaan layanan keuangan yang tidak sesuai dengan kemampuan dan kebutuhannya.
Ketua Yayasan Pengembangan Perbankan Indonesia (YPPI), Priyanto Budi Nugroho, mengapresiasi pelaksanaan kuliah umum yang digelar OJK.
Menurutnya, kegiatan tersebut penting untuk meningkatkan pemahaman mahasiswa mengenai perkembangan industri pembiayaan digital beserta risiko yang menyertainya.
Priyanto menilai, pemanfaatan inovasi keuangan digital tidak cukup hanya berorientasi pada pertumbuhan dan keuntungan. Pengelolaan risiko serta tanggung jawab seluruh pihak juga harus menjadi bagian yang tidak terpisahkan.
“Di era digital, pemanfaatan inovasi tidak hanya untuk memperoleh pertumbuhan dan keuntungan, tetapi juga harus diimbangi dengan manajemen risiko dan tanggung jawab. Ketiganya merupakan satu paket yang tidak dapat dipisahkan,” ujar Priyanto.
Ia mengingatkan agar kemudahan memperoleh pendanaan tidak justru menimbulkan kesulitan keuangan bagi masyarakat maupun investor.
Menurut Priyanto, literasi keuangan menjadi bagian penting dari manajemen risiko karena membantu masyarakat memahami konsekuensi setiap keputusan finansial yang diambil.
Ia juga mengajak mahasiswa untuk tidak hanya mempelajari pembiayaan digital dari sisi akademis, tetapi membekali diri dengan pemahaman yang cukup ketika menggunakan layanan tersebut.
Literasi digital, lanjutnya, bukan sekadar kemampuan mengoperasikan aplikasi, melainkan juga mencakup pemahaman mengenai risiko, kewajiban, keamanan data, dan tanggung jawab dalam memanfaatkan akses keuangan.
Kuliah umum tersebut diikuti 137 mahasiswa dan 15 dosen Indonesia Banking School. Turut hadir Deputi Komisioner Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK, Sri Kurniati, serta jajaran pimpinan Indonesia Banking School.
Melalui program OJK Mengajar, OJK terus mendorong peningkatan pemahaman sivitas akademika terhadap sektor jasa keuangan dan perkembangan pembiayaan digital.
Melalui edukasi tersebut, generasi muda diharapkan mampu memanfaatkan layanan keuangan secara bijak, memahami risiko sebelum mengambil keputusan pembiayaan, serta berkontribusi dalam mendukung pertumbuhan ekonomi nasional yang inklusif dan berkelanjutan. (bs)